Deutsch-französische Steuerberatung · Für Unternehmen · FR · DE · EN
Ihr Geschäft in Frankreich.Steuerlich klar geführt.
FRADECO ist Ihre deutsch-französische Steuerberatungsgesellschaft: Wir verbinden französische Buchhaltung, Steuern, Lohn und Reporting mit den Anforderungen Ihrer deutschen oder internationalen Konzernzentrale.
- 2 Standorte
- Paris & Bonn
- Expertise beidseits
- In Frankreich und Deutschland verankert
- FR · DE · EN
- International verständlich
Interaktiver Bedarfs-Check
Was brauchen Sie in Frankreich?
Situation wählen, Themen markieren, Anfrage abschicken – ohne die Seite zu verlassen.
- 1Situation
- 2Themen
- 3Anfrage
Schritt 3 von 3
Ihre Einordnung
Wählen Sie oben Ihre Situation und Ihre Themen. Hier erscheinen dann die passenden FRADECO-Leistungen, zum Aufklappen und ohne die Seite zu verlassen.
Und jetzt zu Ihnen
Ihre Auswahl geht automatisch mit, Sie brauchen sie nicht zu wiederholen.
Erstgespräch
Dreißig Minuten,
die vieles sortieren.
- Kostenloses Erstgespräch für Unternehmen
- 30 Minuten
- Die Zugangsdaten zur Videokonferenz senden wir Ihnen vor dem Termin per E-Mail.
Wir bieten Unternehmen ein kostenloses Erstgespräch an, damit Sie einen ersten Eindruck von unserer Arbeitsweise gewinnen. Sie lernen die Kanzlei kennen und schildern uns Ihre Lage. Im Anschluss erhalten Sie ein qualifiziertes Angebot über die zu erwartenden Kosten.
Bitte wählen Sie oben eine Uhrzeit.
Ihr Termin steht.
Leistungen
Frankreich meistern. Konzernfähig berichten.
Wir verbinden französische Steuer- und Rechnungslegungskompetenz mit den Prozessen internationaler Unternehmensgruppen.
01Laufender BetriebBuchhaltung und Abschluss
Buchführung nach dem französischen Kontenrahmen, Jahresabschluss und Reporting für eine deutsche oder internationale Konzernzentrale.
- Finanzbuchhaltung
- „PCG“
- Jahresabschluss
- Konzernreporting
- FEC-Datei
- ERP-Anbindung
- Laufende Bücher nach dem französischen Kontenrahmen („Plan Comptable Général“), in Ihrem System oder in unserem
- Monatsabschlüsse, abgestimmte Konten und offene Posten im Blick
- Jahresabschluss und Steuerbilanzpaket („liasse fiscale“), bis es beim Handelsregister liegt
- Reporting nach Konzernvorgaben, in Ihrem Format und Ihrem Kalender
- Intercompany-Zahlen mit der Muttergesellschaft abgestimmt, damit die Konsolidierung nicht an Differenzen hängen bleibt
- Revisionssichere Ablage und der Datenexport: die FEC-Datei, die die französische Finanzverwaltung verlangt
ErgebnisFranzösische Zahlen, die vor Ort stimmen und in der Zentrale direkt weiterverarbeitet werden können.
02Steuern & DeklarationSteuerberatung Frankreich
TVA, Körperschaftsteuer, Steuerbilanzpaket und begleitete Betriebsprüfungen: Fristen und Behördenkommunikation aus einer Hand.
- TVA
- E-Rechnung
- Körperschaftsteuer
- CFE und CVAE
- Betriebsprüfung
- TVA-Voranmeldungen, Jahresregularisierung und die europäische Dienstleistungsmeldung
- Körperschaftsteuer und Steuerbilanzpaket („liasse fiscale“) samt steuerlichen Überleitungen
- E-Rechnung: empfangen und ausstellen, danach aufbewahren entlang des französischen Fahrplans
- Fristen im Blick, Bescheide geprüft, Einspruch dort, wo er sich lohnt
- Betriebsprüfungen begleitet: Vorbereitung, Datenexport, Schriftverkehr
- Kommunikation mit der Finanzverwaltung, auf Wunsch vollständig durch uns
ErgebnisFristen, Erklärungen und Behördenkommunikation aus einer Hand, nachvollziehbar für das internationale Management.
03MitarbeitendeLohn und Personal
Französische Lohnabrechnung und Personaladministration, von der Anmeldung vor dem ersten Arbeitstag bis zur laufenden Betreuung.
- Gehaltsabrechnung
- „DSN“
- URSSAF
- Entsendung und „A1“
- HR-Services
- Monatliche Gehaltsabrechnung und die Sammelmeldung („DSN“)
- Voranmeldung vor dem ersten Arbeitstag, Anmeldungen und Beiträge an die URSSAF
- Zusatzkrankenversicherung, Vorsorge und Zusatzrentenkassen
- Entsendungen und Formulare „A1“, beantragt vor dem ersten Arbeitstag, nicht danach
- Bescheinigungen für Arbeitgeber, Entgelt und Vertragsende
- Auswertungen für HR und Konzernzentrale, auf Wunsch in drei Sprachen
ErgebnisEine verlässliche französische Lohnabrechnung mit klaren Ansprechpartnern für HR und Mitarbeitende.
04AufbauMarkteintritt Frankreich
Der strukturierte Start in Frankreich: Tochtergesellschaft oder Betriebsstätte, Registrierungen und belastbare Prozesse ab Tag eins.
- Rechtsform
- Tochtergesellschaft
- Betriebsstätte
- SIREN und „Kbis“
- Steuerliche Registrierung
- Wahl zwischen Tochtergesellschaft und Betriebsstätte, mit den steuerlichen Folgen beider Wege
- Gründung, Satzung hinterlegen und ins Handelsregister eintragen
- SIREN und SIRET, Registerauszug („Kbis“) und die innergemeinschaftliche TVA-Nummer
- Steuerlich und sozialversicherungsrechtlich angemeldet, auch bei der URSSAF
- Buchhaltung, Lohn und Reporting stehen vor der ersten Frist
- Mit der Zentrale abgestimmt, was wann und in welcher Form erwartet wird
ErgebnisEin Markteintritt, der seine Fristen hält und im ersten Jahr nichts nachholen muss.
05BeratungGrenzüberschreitende Beratung
Deutsch-französische Fragen, Doppelbesteuerungsabkommen, Intercompany-Strukturen und Verrechnungspreise, beidseits der Grenze bearbeitet.
- Deutsch-französisch
- DBA
- Quellensteuer
- Verrechnungspreise
- Umstrukturierung
- Deutsch-französische Fragen, bearbeitet von Berufsträgern mit Zulassung in beiden Ländern
- Doppelbesteuerungsabkommen und Quellensteuer auf Dividenden, Zinsen und Lizenzen
- Intercompany-Strukturen: Weiterbelastungen, Finanzierungen, Dienstleistungen
- Verrechnungspreise: die Dokumentation und die gewählte Methode, abgestimmt mit der deutschen Akte
- Umstrukturierungen, Einbringungen und Verkäufe, aus französischer Sicht
- Prüfungen begleitet, die grenzüberschreitende Ströme betreffen
ErgebnisEine französische Position, die vor der Verwaltung trägt und in der Zentrale verstanden wird.
06AdresseDomizilierung
Wir organisieren eine Geschäftsadresse in Paris, regeln die Post und liefern die Unterlagen, die die Register verlangen.
- Adresse in Paris
- Post
- Digitalisierung
- Register
- Gesellschafterversammlung
- Eine Geschäftsadresse in Paris, organisiert für die Eintragung und für Ihren Behördenverkehr
- Post wird angenommen und zeitnah digitalisiert, grundsätzlich
- Post geht an die Zentrale weiter, im vereinbarten Rhythmus
- Unterlagen und Bescheinigungen, die Handelsregister und Behörden verlangen
- Einladungen und Pflichtunterlagen rund um die Gesellschafterversammlung abgestimmt
- Ein Ansprechpartner für Adresse, Buchhaltung und Steuern
ErgebnisEine Adresse, die vor den Registern trägt, und Post, die dort ankommt, wo sie gelesen wird.
FRADECO in Frankreich
Steuerberatung in Frankreich für ausländische Unternehmen.
Wer als deutsches oder internationales Unternehmen in Frankreich startet, trifft auf ein eigenständiges System aus Buchführung, Steuern und Sozialabgaben. FRADECO übersetzt diese Pflichten in klare Abläufe für Ihre französische Tochter, Ihre Betriebsstätte oder Ihre steuerpflichtige Tätigkeit in Frankreich.
Die FRADECO SAS begleitet ausschließlich Unternehmen. Wir unterstützen beim Markteintritt in Frankreich, bei Registrierungen und beim Aufbau belastbarer Abläufe. Im laufenden Betrieb übernehmen wir Buchhaltung und Jahresabschluss, TVA-Voranmeldungen, Körperschaftsteuer sowie die französische Lohnabrechnung und die Sozialmeldungen.
Für Konzernzentralen verbinden wir lokale Compliance mit international anschlussfähigem Reporting, von Monatsabschlüssen über die Konsolidierungspakete bis zur E-Rechnung in Frankreich. Unsere Teams in Paris und Bonn beraten auf Französisch, Deutsch und Englisch.
Themenhub Frankreich
Direkt zum konkreten Anliegen, vom Leistungsfeld zur Lösung.
Praxisnahe Einstiege in häufig gestellte Spezialfragen, jede mit der Leistung verbunden, die sie bearbeitet.
Fokusthema
E-Rechnung
& E-Reporting
Frankreich und Deutschland digitalisieren den Rechnungsaustausch auf unterschiedlichen Wegen. Für internationale Gruppen liegt die eigentliche Herausforderung in den Schnittstellen: Formate, Stammdaten, Prozesse, Systeme und Meldewege müssen zusammenspielen.
- ERP
- Buchhaltung
- TVA
Französische Expertise · internationaler Blick
Französisches System.
International verständlich.
In Frankreich compliant. International anschlussfähig.
Unsere Expertinnen und Experten in Paris und Bonn verbinden französisches Steuerwissen mit dem Verständnis für deutsche und internationale Konzernstrukturen. So werden französische Anforderungen zu klaren Entscheidungen, Reports und Prozessen für Ihre Zentrale.
- 01Expertinnen und Experten auf beiden Seiten der Grenze
- 02Reporting, das zur internationalen Konzernlogik passt
- 03Beratung auf Französisch, Deutsch und Englisch
FRADECO Wissen
Steuerthemen Frankreich.
Aktuell und eingeordnet.
Firmenwagen in Frankreich: wo die Umsatzsteuer anfällt
Ein Firmenwagen, den ein Mitarbeiter mit Wohnsitz in Frankreich fährt, kann die Umsatzsteuer dort auslösen und nicht im Sitzstaat des Arbeitgebers. Viele ausländische Unternehmen haben darin bisher nur einen Sachbezug gesehen. Seit einem Schreiben des Bundesfinanzministeriums vom 3. März 2026 stellt sich die Frage anders. Eine Vermietung, kein Sachbezug Sobald eine Gegenleistung vorliegt, ist die […]
E-Rechnung in Frankreich: Kulanz beim Start, aber kein Aufschub
Die französische E-Rechnungsreform gilt seit dem 1. September 2026. Die Verwaltung hat angekündigt, Unternehmen mit Augenmaß zu behandeln, die trotz ernsthafter Vorbereitung an einer technischen Hürde hängen bleiben. Die Nachsicht ist echt, aber sie ist eng: Sie betrifft Störfälle, nicht den Zeitplan. Am Zeitplan ändert sich nichts Nachsicht ist weder Aufschub noch Aussetzung. Drei Fristen […]
E-Reporting ab September 2026: drei Fälle, die man nachrechnen muss
Für eine ausländische Gesellschaft mit französischer Umsatzsteuernummer, aber ohne Betriebsstätte („établissement stable“) in Frankreich, hängt alles an einer Unterscheidung, die die Reform selbst nicht betont. Zwei Pflichten, zwei Logiken Die elektronische Rechnung nach article 289 bis des Code général des impôts betrifft grundsätzlich Umsätze zwischen zwei in Frankreich ansässigen Unternehmen. Eine ausländische Gesellschaft ohne Betriebsstätte […]
E-Reporting ohne Betriebsstätte in Frankreich: wer betroffen ist und ab wann
Eine ausländische Gesellschaft ohne Betriebsstätte („établissement stable“) in Frankreich kann zum E-Reporting verpflichtet sein. Maßgeblich ist nicht die Niederlassung, sondern die Steuerschuld: Sobald sie einen Umsatz ausführt, der als in Frankreich bewirkt gilt und für den sie die französische Steuer schuldet, übermittelt sie die zugehörigen Daten an die Verwaltung. Drei Termine, nicht einer Der Startzeitpunkt […]
Grenzüberschreitende Dienstleistungen: wo die französische TVA wirklich anfällt
Umsatzsteuerlich zählt nicht, wo eine Leistung tatsächlich erbracht wird, sondern wo sie als erbracht gilt. Dieser Leistungsort bestimmt das besteuernde Land, den Satz und den Steuerschuldner. Er folgt aus der Richtlinie 2006/112/EG und steht in Frankreich in den articles 259 ff. des Code général des impôts. Drei Fragen, in dieser Reihenfolge Ist der Kunde Unternehmer […]
LFSS 2026: neun Maßnahmen, die die französische Lohnabrechnung treffen
Das französische Sozialversicherungsfinanzierungsgesetz für 2026 („loi de financement de la sécurité sociale“, LFSS) steht im Journal officiel vom 31. Dezember 2025. Anders als vielfach erwartet hat es alle parlamentarischen Stufen fristgerecht genommen, und der Verfassungsrat hat das Wesentliche bestätigt. Neun Maßnahmen betreffen Arbeitgeber unmittelbar. Manche gelten seit dem 1. Januar, andere greifen gestaffelt bis September. […]
Verrechnungspreisanpassung: was die französische TVA daraus macht
Zum Jahresende bekommt jede französische Tochter ihre Verrechnungspreisanpassung. Die Frage danach ist keine buchhalterische, sondern eine steuerliche: Braucht es eine Rechnung, und gehört Umsatzsteuer darauf? 2025 ist die Antwort noch immer nicht geschrieben. Zwei Regelwerke, die Verschiedenes messen Bemessungsgrundlage der Umsatzsteuer ist das tatsächlich gezahlte Entgelt für eine Lieferung oder Leistung. Ein Marktpreis wird nicht […]
Umsatzsteuer auf Firmenwagen in Frankreich: der Vorsteuerabzug ist wieder möglich
Pkw sind in Frankreich vom Vorsteuerabzug historisch ausgeschlossen. Ein Rescrit vom 30. April 2025 schlägt eine Bresche in diese Regel, und sie ist breit. Alles hängt an einem einzigen Punkt: ob eine Gegenleistung vorliegt. Was der Gerichtshof entschieden hat Das Urteil des Gerichtshofs der Europäischen Union vom 20. Januar 2021, Rechtssache C-288/19, unterscheidet zwei Lagen. […]
Dienstwagen in Frankreich: die Bewertungssätze sind fast verdoppelt
Seit dem 1. Februar 2025 wird der geldwerte Vorteil eines Dienstwagens in Frankreich nach deutlich höheren Sätzen bemessen. Rechtsgrundlage ist article 3 des arrêté du 25 février 2025. Wer mehrere Dienstwagen im Bestand hat, sieht den Unterschied schon in der ersten Abrechnung. Was sich geändert hat Das Prinzip bleibt: Die Bewertung hängt davon ab, ob […]
Essensgutscheine in Frankreich: was Arbeitgeber 2025 wissen müssen
Der Essensgutschein („titre-restaurant“) ist nirgends vorgeschrieben. Viele Unternehmen geben ihn trotzdem aus, und sobald sie es tun, gilt eine Reihe von Regeln. Hier steht der Stand vom 14. Februar 2025. Keine Pflicht, aber ein Gleichbehandlungsgebot Kein Arbeitgeber muss Essensgutscheine ausgeben. Er kann stattdessen eine Essenszulage zahlen oder eine Kantine betreiben. Sobald das Unternehmen sie aber […]
Haushaltsgesetz Frankreich 2025: vier Maßnahmen für Unternehmen
Der Entwurf des französischen Haushaltsgesetzes für 2025 wurde am 27. September 2024 in der Nationalversammlung eingebracht. Vier Maßnahmen betreffen Unternehmen unmittelbar. Hier steht, wie sie zum Zeitpunkt der Einbringung aussahen. Ein Sonderbeitrag auf die Körperschaftsteuer Unternehmen mit mehr als einer Milliarde Euro Umsatz sollen einen Sonderbeitrag tragen, bemessen an der Körperschaftsteuer. Der Beitrag ist nicht […]
Zu dieser Auswahl gibt es noch keinen Beitrag.
Referenzen
Mandanten, die
uns vertrauen.
Von der internationalen Konzernzentrale bis zum aus dem Ausland geführten Mittelständler, betreut aus Paris und Bonn.

Wir schätzen die hohe fachliche Kompetenz sehr und die praxisnahe Beratung in allen Belangen der laufenden Buchhaltung … die Erstellung der Jahresabschlüsse nach französischen Rechnungslegungsvorschriften sowie die Beratung und Unterstützung bei Fragen rund um Betriebsprüfungen.
Das agile und kompetente Team begleitet unser Wachstum, indem es sich kontinuierlich anpasst. Die deutsch-französische Komponente erleichtert die Koordination und schafft eine erhebliche Zeitersparnis.
FRADECO
Zwei Standorte.
Ein Team.
FRADECO begleitet deutsche und internationale Unternehmensgruppen bei allem, was in Frankreich an Buchhaltung, Steuern und Verwaltung anfällt, mit Expertinnen und Experten in Paris und Bonn, einem festen mehrsprachigen Team und kurzen Wegen.
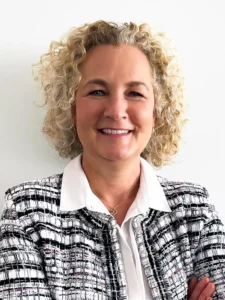
Susanne WienerExpert-comptable · Commissaire aux comptes · Steuerberaterin
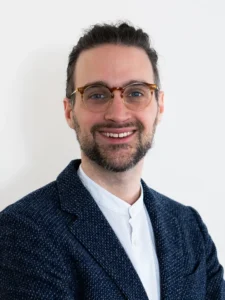
Michael StillerExpert-comptable · Steuerberater
FAQ
Kurz gefragt.
Klar beantwortet.
Noch Fragen? Im persönlichen Gespräch lässt sich Ihr Fall meist schnell einordnen.
Welche FRADECO-Website ist für mein Unternehmen die richtige?
Für geschäftliche und steuerliche Aktivitäten in Frankreich ist die FRADECO SAS auf fradeco.fr zuständig. Für Aktivitäten in Deutschland führt fradeco.de zur FRADECO GmbH. Beide arbeiten auf Deutsch wie auf Französisch.
Berät FRADECO auch Privatpersonen?
Nein. FRADECO richtet sich ausschließlich an Unternehmen und Unternehmensgruppen mit geschäftlichen oder steuerlichen Aktivitäten in Frankreich.
Kann FRADECO die gesamte Lohnabrechnung grenzüberschreitend übernehmen?
Ja. Wir übernehmen die vollständige Verarbeitung: Abrechnungen, Meldungen an französische oder deutsche Stellen und die laufende Kommunikation mit den Behörden.
Beraten Sie auf Deutsch und Französisch?
Unser mehrsprachiges Team berät auf Französisch, Deutsch und Englisch. Fachliche Nuancen gehen damit weder im Gespräch noch in der Dokumentation verloren.
Wie läuft der Wechsel zu FRADECO ab?
Nach einem strukturierten Erstgespräch prüfen wir Daten, Fristen und bestehende Abläufe. Anschließend koordinieren wir die Übergabe und richten eine klare Betreuung ein.
Unterstützen Sie beim Markteintritt in Frankreich?
Ja. Wir ordnen Tochtergesellschaft oder Betriebsstätte steuerlich ein, begleiten Registrierungen und bauen Buchhaltung, Steuern, Reporting und Lohn für den französischen Betrieb auf.
Der nächste Schritt
Ihr Geschäft in
Frankreich sicher aufstellen.
Erzählen Sie uns kurz von Ihrer französischen Gesellschaft, Ihrem Standort oder Ihrem Vorhaben. Wir melden uns mit einer ersten fachlichen Einordnung.
- FRADECO SAS · Paris
-
50, Rue Chapon · 75003 Paris
+33 1 40 09 13 77 - FRADECO GmbH · Bonn
-
Simrockstr. 92 · 53619 Rheinbreitbach
+49 2224 123 14 83